Quer financiar moto? Tudo que você precisa conferir antes
Quer financiar moto? Sabemos que essa é uma rotina comum dentro das empresas e instituições que oferecem crédito. Mas, como fazer isso sem causar prejuízos ao negócio e até mesmo inadimplência? Antes de oferecer essa linha de crédito, você precisa conferir alguns pontos importantes sobre o consumidor, confira a seguir neste conteúdo. Quer financiar moto? […]
Quer financiar moto? Sabemos que essa é uma rotina comum dentro das empresas e instituições que oferecem crédito. Mas, como fazer isso sem causar prejuízos ao negócio e até mesmo inadimplência?
Antes de oferecer essa linha de crédito, você precisa conferir alguns pontos importantes sobre o consumidor, confira a seguir neste conteúdo.
Quer financiar moto? Veja o que conferir sobre o consumidor antes de liberar crédito
Quando um consumidor procura uma empresa e informa que quer financiar moto, o primeiro passo é identificar se ele possui condições de assumir o compromisso financeiro.
Antes de pagar qualquer sinal, consulte a placa
Veja debitos, restricoes, leilao, roubo, furto e historico antes de fechar negocio.
Isso exige uma análise que considere tanto as características do solicitante quanto as condições da operação. Imagine que dois consumidores desejam financiar uma motocicleta de R$ 20 mil.
O primeiro possui renda mensal comprovada de R$ 4 mil, poucas despesas fixas e histórico de pagamentos regulares. Enquanto, o segundo recebe R$ 5 mil mensais, mas já compromete R$ 4 mil com financiamentos, empréstimos e outras despesas.
Embora o segundo consumidor tenha renda maior, sua capacidade disponível para assumir novas parcelas pode ser menor. Esse exemplo mostra por que a renda, quando analisada de forma isolada, não determina a aprovação.
A empresa precisa compreender quanto o consumidor recebe, quais compromissos financeiros já possui e como a nova parcela afetará seu orçamento. Além disso, é importante avaliar a estabilidade dos rendimentos.
Um trabalhador com renda variável, por exemplo, pode apresentar meses de faturamento elevado e outros de movimentação reduzida. Nessas situações, analisar apenas o último comprovante de renda pode gerar uma percepção equivocada da capacidade de pagamento.
Afinal, o objetivo da análise é identificar se o financiamento apresenta condições compatíveis com o perfil financeiro do solicitante e com a política de crédito da empresa.
Quais cuidados são importantes na análise desse tipo de crédito?
Quando alguém informa que quer financiar moto, a empresa deve avaliar os riscos antes de definir as condições da operação. Um dos principais cuidados é verificar a identidade do solicitante e a consistência das informações apresentadas.
Documentos divergentes, dados cadastrais inconsistentes ou comprovantes incompatíveis com a renda declarada exigem atenção. Além disso, é importante ficar de olho no histórico financeiro.
A existência de pendências pode indicar dificuldades anteriores de pagamento, mas não significa que o financiamento deve ser recusado. É necessário considerar a natureza das ocorrências, os valores envolvidos, a situação atual e os critérios internos de concessão.
Além disso, a empresa deve observar as características da motocicleta. Em financiamentos de veículos usados, por exemplo, o histórico do bem pode influenciar sua avaliação como garantia.
Registros de sinistro, passagem por leilão, restrições ou problemas documentais podem exigir verificações adicionais. Além disso, é necessário conferir se a motocicleta atende aos critérios de idade, conservação e avaliação estabelecidos pela instituição.
Atenção: a análise de crédito e a avaliação do veículo são procedimentos complementares. Um consumidor financeiramente elegível não torna qualquer motocicleta adequada ao financiamento.
Tudo que você precisa conferir sobre o consumidor antes!
Se o cliente quer financiar moto, quais informações sua empresa precisa verificar? Confira os principais critérios que podem integrar uma análise de crédito.
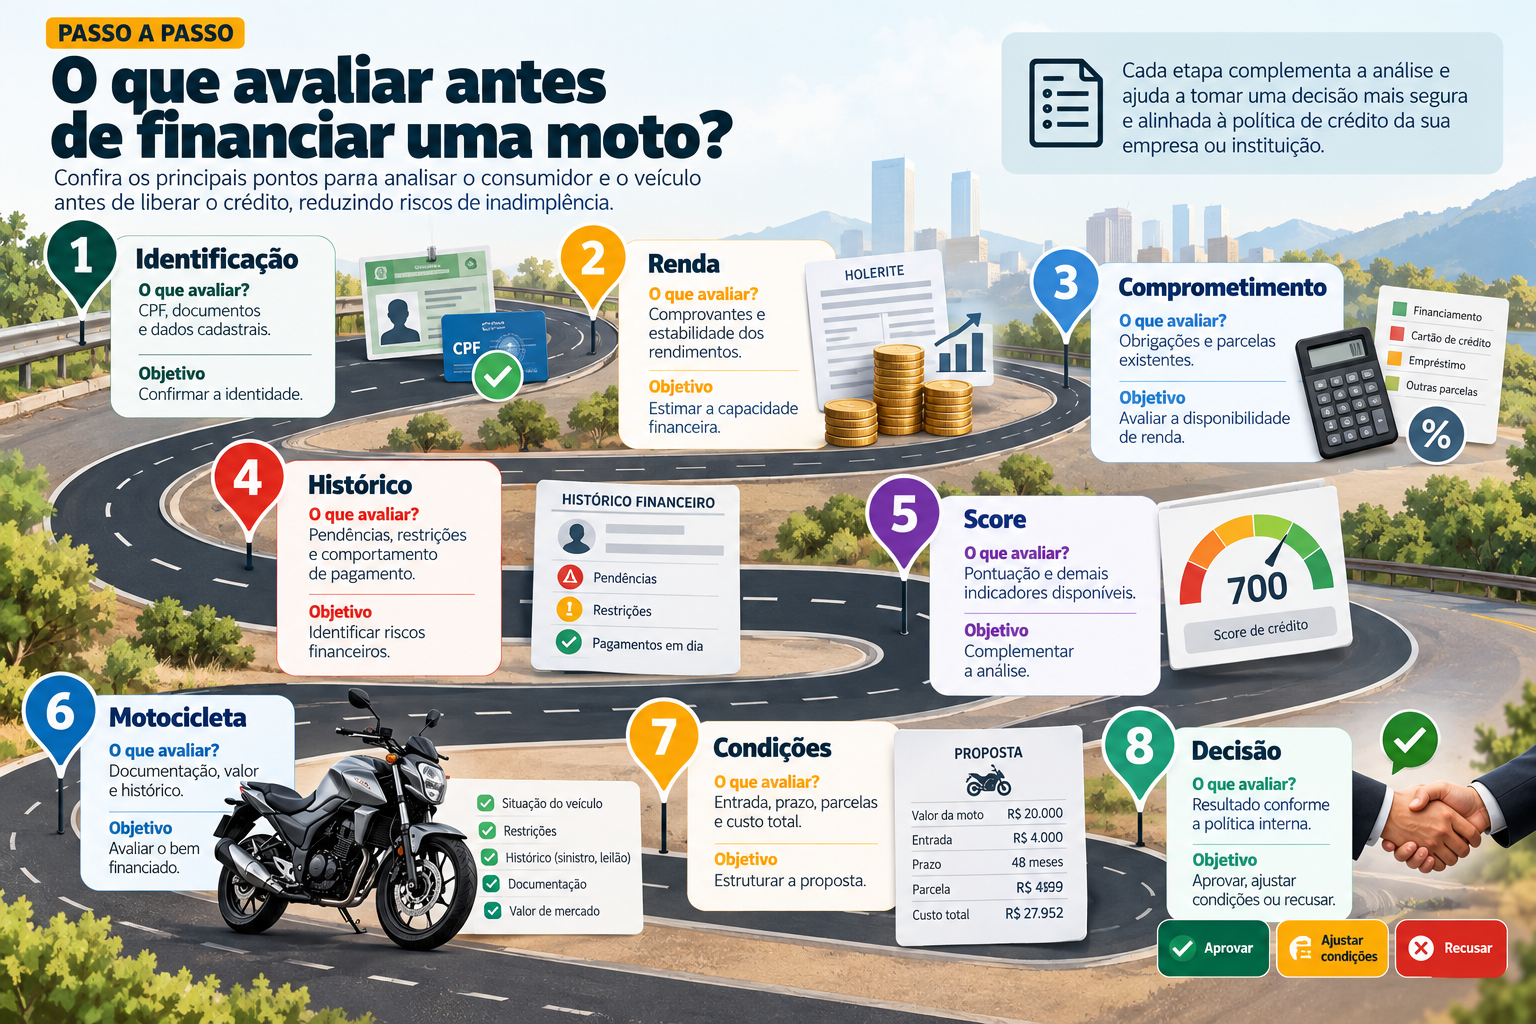
Identificação e dados cadastrais
O primeiro passo é confirmar a identidade do consumidor. Verifique CPF, nome completo, data de nascimento, endereço e demais informações necessárias para a operação.
Além disso, é importante conferir a autenticidade dos documentos e identificar possíveis inconsistências cadastrais. Esses cuidados ajudam a reduzir riscos de fraude e erros na formalização do contrato.
Comprovação de renda
A renda é um dos principais elementos utilizados para avaliar a capacidade de pagamento. Dependendo do perfil do consumidor, podem ser solicitados documentos como:
- Holerites e comprovantes de salário.
- Declaração de Imposto de Renda.
- Extratos bancários.
- Comprovantes de recebimentos como autônomo.
- Documentos de rendimentos de atividades empresariais.
A documentação necessária varia conforme a política da instituição e a situação profissional do solicitante. No caso de trabalhadores autônomos, é importante diferenciar faturamento de renda efetivamente disponível.
Comprometimento financeiro
Quando o consumidor quer financiar moto, não basta verificar quanto ele ganha. É necessário compreender quanto de sua renda já está comprometido com outras obrigações.
Considere financiamentos existentes, empréstimos, despesas recorrentes e outras informações financeiras disponíveis de forma legítima. Imagine um consumidor com renda mensal de R$ 3.500.
Se ele já possui R$ 1.500 em parcelas de empréstimos e financiamentos, uma nova prestação de R$ 900 aumentaria consideravelmente seu comprometimento financeiro. Esse cenário exige uma avaliação cuidadosa.
Não existe um percentual único de comprometimento que determine a aprovação de todos os financiamentos. Os critérios dependem da instituição, da operação e das regras aplicáveis.
Histórico de crédito e restrições
Consultar o histórico financeiro ajuda a identificar informações relevantes sobre o comportamento de pagamento do consumidor.
Entre os dados que podem ser considerados estão pendências financeiras, registros de inadimplência e outras ocorrências disponíveis nas bases consultadas. Mas, a análise deve observar a atualidade, a origem e a relevância das informações. Uma pendência antiga não possui o mesmo significado de vários atrasos recentes.
Score de crédito
O score pode complementar a análise, mas não deve ser utilizado como único critério de decisão.
A pontuação representa uma estimativa estatística de risco, conforme a metodologia utilizada pelo gestor do cadastro. Por isso, um score elevado não garante aprovação.
Da mesma forma, uma pontuação reduzida não determina obrigatoriamente a recusa.
Afinal, quando alguém quer financiar moto, o resultado depende do conjunto de informações e da política de crédito aplicada.
Valor da entrada e condições do financiamento
A entrada influencia o valor financiado e, consequentemente, o tamanho das parcelas. Em determinadas operações, uma entrada maior pode reduzir a exposição financeira da instituição.
Mas, é importante verificar a origem dos recursos e a capacidade do consumidor de manter os pagamentos após desembolsar esse valor.
A análise também deve considerar prazo, taxas, encargos, custo efetivo total e demais condições contratuais.
Situação da motocicleta
Se o consumidor quer financiar moto usada, a empresa também precisa avaliar o veículo. Por isso, confira a identificação, documentação, situação registral e possíveis restrições.
Quando aplicável, verifique informações sobre gravame, registros de sinistro e passagem por leilão. A inspeção física e a avaliação documental devem complementar a consulta ao histórico do veículo.
Guia para tomar uma boa decisão no momento de oferecer linhas de crédito
Uma política de crédito bem estruturada ajuda a padronizar decisões e reduzir avaliações baseadas apenas em impressões individuais.
Quando o consumidor quer financiar moto, sua empresa pode seguir um roteiro com etapas definidas.
Como calcular o comprometimento financeiro?
Uma forma de iniciar a avaliação é calcular a proporção da renda mensal destinada ao pagamento de dívidas.
Comprometimento financeiro = (parcelas mensais de dívidas ÷ renda mensal) × 100
Veja um exemplo ilustrativo:
| Informação | Valor |
| Renda mensal comprovada | R$ 4.000 |
| Parcelas de dívidas existentes | R$ 800 |
| Nova parcela proposta | R$ 600 |
| Total de parcelas após a contratação | R$ 1.400 |
| Comprometimento financeiro estimado | 35% |
Nesse exemplo, 35% da renda ficaria comprometida com parcelas de dívidas. Com base nessas informações, a empresa ainda precisa avaliar despesas essenciais, estabilidade da renda e os demais critérios de risco.
Consulte o CPF do consumidor antes de oferecer financiamento!
O cliente quer financiar moto, apresentou os documentos e demonstrou interesse nas condições oferecidas. Mas sua empresa já verificou as informações financeiras disponíveis sobre esse consumidor?
A consulta de CPF pode ajudar a identificar pendências, restrições e outros dados relevantes para complementar a avaliação de risco. Na Consultas Prime, sua empresa encontra opções de consultas de CPF que permitem verificar informações financeiras. Para consultar é bem simples, confira:
- Acesse o site oficial da Consultas Prime;
- Escolha “Restrição Financeira”;
- Selecione a consulta que você precisa;
- Informe os dados que são solicitados e pronto;
- Aguarde o relatório completo.
Com esses dados, é possível complementar a análise cadastral, investigar ocorrências e tomar decisões alinhadas à política de crédito do negócio.
Mas, atenção, a consulta não substitui a comprovação de renda nem garante que o consumidor pagará as parcelas, ele pode fornecer informações importantes para uma avaliação mais completa.
Por isso, antes de liberar o financiamento, consulte o CPF na Consultas Prime e tenha mais informações para avaliar o risco da operação.
Perguntas frequentes
O que é preciso para aprovar o financiamento de moto?
Quando o consumidor quer financiar moto, a instituição geralmente avalia documentos pessoais, renda, comprometimento financeiro e histórico de crédito. Também considera as condições da operação e, quando aplicável, a situação da motocicleta. Os requisitos específicos variam conforme a política de crédito de cada empresa.
Quanto tem que estar o score para financiar uma moto?
Não existe uma pontuação mínima universal para aprovação. Cada instituição utiliza critérios próprios, e o score é apenas um dos indicadores considerados. Portanto, quando alguém quer financiar moto, uma pontuação elevada não garante a liberação do crédito.
Precisa solicitar entrada para financiar moto?
Não existe uma exigência geral de entrada mínima aplicável a todas as operações de financiamento de motocicletas. A necessidade e o valor da entrada dependem das condições oferecidas pela instituição, do perfil de risco do consumidor e das características do veículo. Algumas operações podem admitir financiamento sem entrada, desde que atendidos os critérios estabelecidos pelo credor.
Ainda tem duvida sobre o veiculo?
Faca uma consulta antes de negociar e evite prejuizos.
Consultar agoraPosts relacionados
Vendas diretas e varejo: por que o ranking de carros muda
Entenda vendas diretas e varejo na metodologia da Fenabrave. Compare o HB20 e o Dolphin Mini em outubro de 2026…
Quais são os passos para remover um bloqueio judicial de veículo?
Para remover um bloqueio judicial de veículo, você precisa seguir alguns passos. Afinal, essa é uma decisão de um juiz.…
Haval H6 supera Jeep Compass em emplacamentos até outubro de 2026
Compare Haval H6 e Compass em outubro de 2026. O H6 passou à frente por 722 emplacamentos no acumulado do…