Empréstimo para empresa com sócio negativado é seguro? Confira!
Oferecer empréstimo para empresa com sócio negativado é realmente seguro? Essa é uma das maiores dúvidas entre instituições financeiras e também entre empresas do mercado B2B que oferecem vendas a prazo. De fato, pode ser seguro, desde que você faça um bom processo de análise de crédito. Para entender como fazer isso, separamos algumas dicas […]
Oferecer empréstimo para empresa com sócio negativado é realmente seguro? Essa é uma das maiores dúvidas entre instituições financeiras e também entre empresas do mercado B2B que oferecem vendas a prazo.
De fato, pode ser seguro, desde que você faça um bom processo de análise de crédito. Para entender como fazer isso, separamos algumas dicas e critérios que a sua empresa deve levar em conta.
Empréstimo para empresa com sócio negativado é seguro?
Pode ser, não existe uma regra determinando que uma empresa deve ter seu crédito recusado simplesmente porque um de seus sócios possui uma restrição no CPF.
Antes de pagar qualquer sinal, consulte a placa
Veja debitos, restricoes, leilao, roubo, furto e historico antes de fechar negocio.
Ao analisar um empréstimo para empresa com sócio negativado, a instituição precisa observar o conjunto da operação.
Imagine uma empresa com faturamento consistente, fluxo de caixa suficiente para pagar a nova parcela, bom histórico de relacionamento e poucas obrigações financeiras.
Se um sócio possui uma pendência pessoal isolada, isso representa uma situação diferente daquela encontrada em uma pequena empresa altamente dependente do proprietário, com CNPJ endividado, protestos e atrasos recentes.
Por isso, negativação não deve ser tratada isoladamente como sinônimo de inadimplência futura da empresa.
O Banco Central explica que até mesmo a existência de operações registradas no Sistema de Informações de Créditos (SCR) não impede uma pessoa física ou jurídica de contratar novos empréstimos ou financiamentos. A decisão depende da análise e do entendimento entre cliente e instituição financeira.
O mesmo raciocínio ajuda empresas B2B, uma ocorrência deve servir como informação para análise.
Como essa situação pode afetar a análise de crédito?
A influência dependerá principalmente da relação entre o sócio e a empresa. Em empresas maiores, com patrimônio, gestão e finanças claramente separados, uma restrição pessoal pode ter peso diferente.
Enquanto, em pequenos negócios nos quais o proprietário concentra administração, patrimônio e decisões financeiras, a análise pode exigir mais atenção.
O Sebrae explica que instituições financeiras podem analisar, além das condições econômicas da empresa, o histórico do cliente, ocorrências em órgãos de proteção ao crédito e informações relacionadas a empresa, sócios e avalistas. Além disso, entram na avaliação capital e garantias.
Assim, ao considerar um empréstimo para empresa com sócio negativado, procure entender primeiro a natureza da pendência.
- Qual é o valor?
- É recente?
- Existem diversas ocorrências?
- Trata-se de um episódio isolado ou de um padrão de inadimplência?
- O sócio será avalista da operação?
- Ele oferecerá patrimônio pessoal como garantia?
O peso da informação pode mudar conforme essas respostas. Outro erro seria olhar somente para o CPF e esquecer o CNPJ. Uma empresa pode ter sócio sem restrições e, ao mesmo tempo, apresentar protestos, dívidas ou outras informações relevantes em seu próprio histórico.
Como funciona a análise de empréstimo para empresa com sócio negativado?
A análise deve começar pelo CNPJ que efetivamente receberá o crédito. Primeiro, confirme a situação cadastral e identifique o quadro societário. Depois, analise o histórico financeiro da empresa, sua capacidade de pagamento e a exposição que a nova operação criará.
O SCR pode ajudar na avaliação de operações de crédito. Segundo o Banco Central, o sistema registra informações sobre empréstimos, financiamentos, adiantamentos, arrendamento mercantil, coobrigações, garantias prestadas e outras operações que representam risco de crédito.
Além disso, o relatório pode mostrar saldo devedor, modalidade da operação, situação em dia ou em atraso e limites de crédito.
Entretanto, SCR não é cadastro de negativação e não deve ser interpretado dessa maneira.
Depois, conforme a política de crédito, entram informações financeiras do negócio: faturamento, fluxo de caixa, liquidez, endividamento, compromissos já assumidos e valor das parcelas do novo crédito.
Se o sócio também participar da operação como avalista ou garantidor, sua situação ganha importância.
Cuidados que a sua empresa precisa ter nessa situação
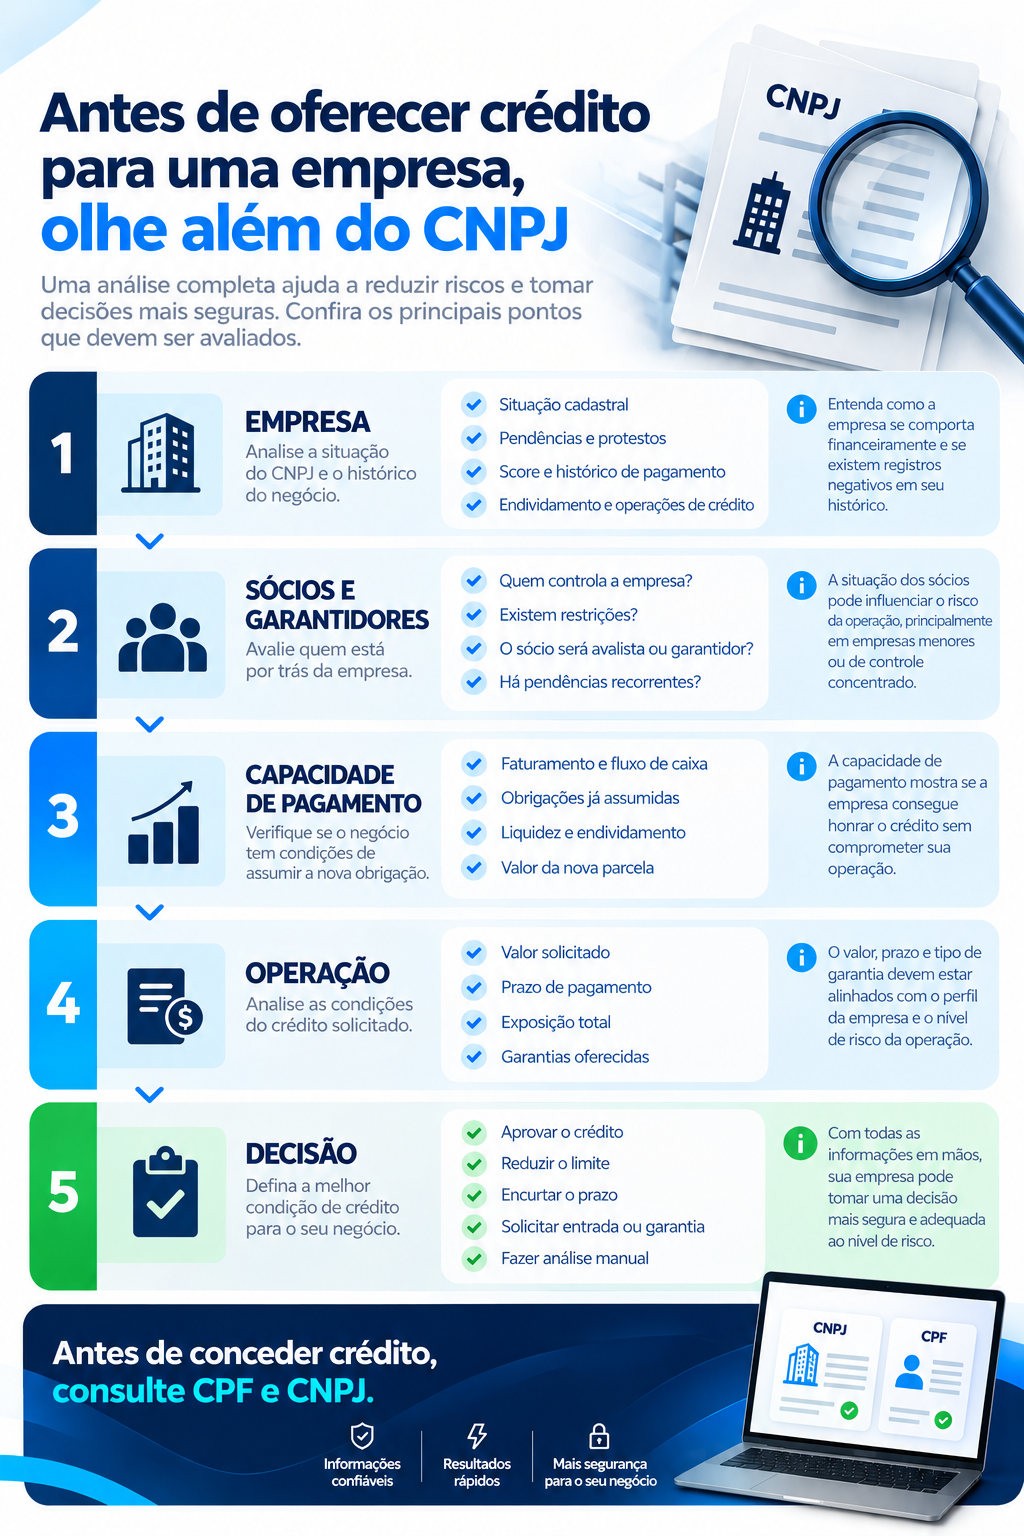
Antes de aprovar um empréstimo para empresa com sócio negativado, estabeleça critérios objetivos. A empresa que concede crédito precisa conseguir explicar por que aprovou determinado limite, prazo ou garantia.
Analise primeiro a empresa
Comece pelo CNPJ. Situação cadastral ativa, por si só, não comprova capacidade de pagamento.
Observe pendências, protestos, operações financeiras, histórico de pagamentos e, quando disponíveis legitimamente, demonstrações financeiras e fluxo de caixa.
O objetivo é descobrir se a própria empresa apresenta condições para assumir uma nova obrigação.
Entenda a situação do sócio
Encontrar uma restrição não encerra a análise. Considere a participação daquele sócio na empresa e na operação. Um administrador e controlador que oferecerá aval pode ter relevância diferente de um sócio minoritário sem participação na gestão ou nas garantias.
Além disso, vale separar uma ocorrência isolada de um conjunto de pendências recentes.
Calcule a exposição do novo crédito
Uma empresa pode apresentar bom histórico e ainda assim pedir um valor incompatível com sua capacidade financeira.
Por isso, compare o valor solicitado, prazo, parcelas e obrigações já existentes. Um empréstimo para empresa com sócio negativado de R$ 20 mil representa uma exposição diferente de uma operação de R$ 500 mil. Ou seja, o risco precisa considerar o tamanho da obrigação.
Avalie as garantias
Garantias podem fazer parte da estrutura de redução de risco, mas precisam ser analisadas quanto ao tipo, valor, liquidez e possibilidade efetiva de execução.
O Sebrae inclui justamente as garantias entre os pontos observados pelas instituições durante a análise de crédito empresarial.
Não considere uma garantia apenas pelo valor declarado pelo solicitante.
Documente sua política de crédito
Defina previamente quais informações serão consultadas, quem pode aprovar a operação, quais situações exigem análise manual e quando sua empresa poderá reduzir limite, aumentar entrada, encurtar prazo ou solicitar garantia.
Esse cuidado também evita dois extremos: recusar bons clientes por uma única ocorrência ou assumir riscos elevados ignorando sinais importantes.
Outras alternativas de crédito
Caso a análise indique que o risco está acima do nível aceito pela política da empresa, a escolha não precisa ficar limitada a “aprovar tudo” ou “recusar tudo”.
Dependendo da operação e da política interna, é possível estudar um valor menor, reduzir o prazo, exigir maior entrada, solicitar garantias adequadas ou liberar inicialmente um limite mais conservador.
Outra possibilidade é reavaliar o cliente posteriormente. Uma empresa que hoje apresenta exposição elevada pode melhorar sua situação financeira e passar por uma nova análise.
Para negócios B2B que vendem mercadorias ou serviços a prazo, também é possível começar com um limite reduzido e ampliá-lo conforme o cliente constrói histórico positivo de pagamentos.
Portanto, diante de um empréstimo para empresa com sócio negativado, o objetivo da análise não deve ser encontrar uma justificativa para aprovar ou reprovar. Deve ser mensurar o risco e definir quanto sua empresa está disposta a assumir.
Consulte CNPJ e CPF antes de conceder crédito
Se sua empresa pretende oferecer empréstimo para empresa com sócio negativado, consultar apenas o score não entrega todo o contexto necessário para a decisão.
Na Consultas Prime, existem consultas para CPF e CNPJ voltadas à análise de risco. Atualmente, a Consulta Completa + Score pode apresentar pendências financeiras no comércio, Refin, protestos, dívidas no varejo, cheques, SPC e score para pessoa física ou jurídica.
A plataforma também oferece a consulta de Pendência Financeira, que abrange informações como pendências no comércio, Refin, Pefin, protestos e cheques, conforme as bases e condições do produto.
Para informações relacionadas a empréstimos e financiamentos, há ainda o relatório SCR. Vale lembrar que, segundo o Banco Central, a consulta ao SCR por instituições financeiras exige autorização do cliente.
Assim, a consulta funciona como apoio ao diagnóstico de risco, e não como garantia de que o cliente pagará ou deixará de pagar. Para consultar na Consultas Prime é simples e rápido, confira o passo a passo:
- Acesse o site oficial da Consultas Prime;
- Selecione “Restrição Financeira”;
- Escolha a consulta que você precisa;
- Informe os dados solicitados;
- Aguarde o relatório completo.
Antes de liberar um empréstimo para empresa com sócio negativado, analise CNPJ, sócios e características da operação de forma conjunta. E conte com a Consultas Prime para consultar situação financeira do CNPJ e CPF.
Perguntas frequentes
Sócio negativado pode abrir ou continuar participando de uma empresa?
A existência de uma negativação financeira, por si só, não significa o encerramento de uma empresa da qual a pessoa participa. Questões cadastrais e societárias devem ser analisadas separadamente das informações utilizadas para avaliação de crédito.
O score do sócio e o score da empresa são iguais?
Não, CPF e CNPJ são analisados como cadastros diferentes, e os modelos de score também podem variar conforme a base consultada. Por isso, não é correto usar a pontuação pessoal de um sócio como se fosse automaticamente a pontuação da empresa. Para verificar o score, tanto da empresa, quando do sócio, você pode fazer a consulta na Consultas Prime.
Quando a empresa deve refazer a análise de crédito?
A frequência depende da política interna e do tamanho da exposição. Uma nova análise pode fazer sentido antes de aumentar limites, renovar operações relevantes ou quando surgirem mudanças importantes no comportamento de pagamento do cliente. Para carteiras B2B, a análise recorrente ajuda a identificar alterações antes de ampliar a exposição.
Ainda tem duvida sobre o veiculo?
Faca uma consulta antes de negociar e evite prejuizos.
Consultar agoraPosts relacionados
Ações judiciais: é seguro vender a prazo para essas empresas?
Vender ou negociar com empresas que estão com ações judiciais nem sempre é uma opção segura. Para isso, é importante…
Como saber se um CNPJ tem capacidade de pagamento antes de vender a prazo?
Saber se um CNPJ tem capacidade de pagamento antes de vender a prazo é uma forma de proteger o seu…
Consultar CNPJ antes de vender a prazo: o que avaliar
Antes de vender a prazo para uma empresa, confira o CNPJ, valide o pedido e combine dados cadastrais com critérios…