Quais fatores são mais importantes na análise de crédito pessoal?
A análise de crédito pessoal precisa levar em conta indicadores como risco de inadimplência e a capacidade de pagamento. Para avaliar, é necessário levar em conta diversos fatores, veja a seguir alguns deles. 1 – Score de crédito O score é um dos indicadores mais conhecidos na análise de crédito pessoal. Ele representa uma estimativa […]
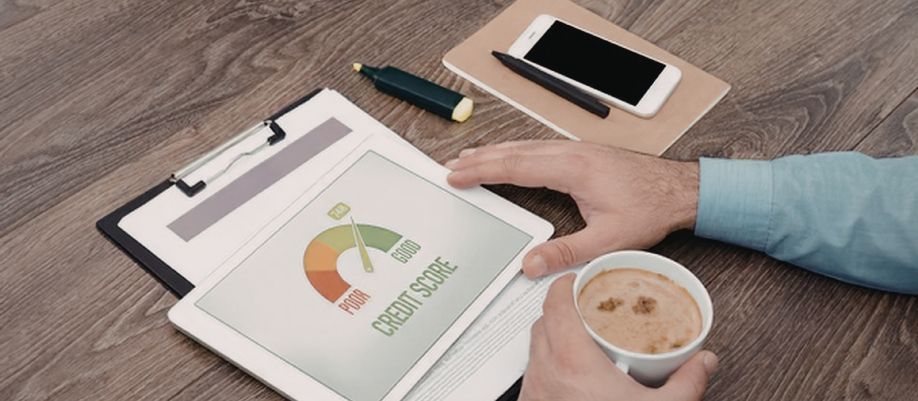
A análise de crédito pessoal precisa levar em conta indicadores como risco de inadimplência e a capacidade de pagamento. Para avaliar, é necessário levar em conta diversos fatores, veja a seguir alguns deles.
1 – Score de crédito
O score é um dos indicadores mais conhecidos na análise de crédito pessoal. Ele representa uma estimativa estatística do risco de inadimplência de determinado consumidor, considerando informações disponíveis nas bases utilizadas pelo modelo.
Antes de pagar qualquer sinal, consulte a placa
Veja debitos, restricoes, leilao, roubo, furto e historico antes de fechar negocio.
No Brasil, algumas empresas trabalham com pontuações que variam de 0 a 1.000 pontos. Em geral, quanto maior a pontuação, menor tende a ser o risco estimado de inadimplência.
O score não representa uma garantia de aprovação. Imagine que duas pessoas solicitem um empréstimo de R$ 10 mil. A primeira possui 850 pontos, enquanto a segunda apresenta 600.
Embora a primeira tenha uma pontuação superior, a instituição financeira também precisa avaliar outros fatores, como renda, dívidas existentes e condições da operação.
Além disso, cada empresa responsável pelo cálculo do score pode utilizar metodologias diferentes. Isso significa que o mesmo consumidor pode apresentar pontuações distintas em plataformas de crédito.
2 – Histórico de pagamentos
O histórico de pagamentos também possui grande importância na análise de crédito pessoal, pois ajuda a identificar como o consumidor administrou suas obrigações financeiras ao longo do tempo.
Esse histórico pode incluir informações sobre pagamentos de empréstimos, financiamentos, cartões de crédito e outras operações, conforme as bases consultadas.
Imagine que uma pessoa tenha contratado um financiamento e realizado todos os pagamentos dentro do prazo.
Esse comportamento pode contribuir positivamente para a avaliação de risco, dependendo dos critérios utilizados pela instituição.
Por outro lado, atrasos frequentes podem indicar maior dificuldade para cumprir compromissos financeiros.
Um atraso isolado não significa que o consumidor terá seu crédito negado. As instituições podem considerar fatores como frequência dos atrasos, valores envolvidos, tempo decorrido e situação atual das obrigações.
3 – Dívidas existentes
A quantidade de dívidas também influencia a análise de crédito pessoal, principalmente porque indica quanto da renda do consumidor já está comprometido.
Possuir dívidas não significa apresentar um risco elevado. Uma pessoa pode ter um financiamento imobiliário, por exemplo, e realizar todos os pagamentos regularmente.
O problema aparece quando as obrigações financeiras comprometem uma parcela excessiva da renda disponível.
Imagine que um consumidor receba R$ 4 mil mensais e já pague R$ 2.500 em parcelas de empréstimos, financiamentos e outras dívidas.
Nesse cenário, restam R$ 1.500 antes das demais despesas necessárias para manter seu orçamento. Se essa pessoa solicitar outro empréstimo, a instituição poderá considerar que existe pouco espaço financeiro para assumir uma nova parcela.
Durante a avaliação, bancos e financeiras podem utilizar informações declaradas pelo consumidor, registros internos e dados obtidos em sistemas autorizados.
Entre eles está o Sistema de Informações de Créditos (SCR), administrado pelo Banco Central, que reúne informações sobre determinadas operações de crédito do sistema financeiro.
O SCR não deve ser confundido com um cadastro de inadimplentes. Ele registra informações sobre operações de crédito, inclusive aquelas que estão sendo pagas regularmente.
4 – Renda e capacidade de pagamento
A renda é outro critério fundamental na análise de crédito pessoal, pois ajuda a instituição a verificar se o consumidor possui recursos suficientes para assumir uma nova obrigação. Ou seja, não basta avaliar apenas o valor recebido mensalmente.
Além disso, é necessário considerar a estabilidade dos rendimentos, as despesas existentes e o comprometimento financeiro.
Imagine duas pessoas que recebem R$ 5 mil por mês. A primeira possui despesas fixas e parcelas que totalizam R$ 2 mil. Já a segunda compromete R$ 4.500 mensalmente.
Embora ambas tenham a mesma renda, a primeira apresenta maior disponibilidade financeira para assumir novas parcelas. Por isso, as instituições podem solicitar comprovantes de renda, extratos bancários e outros documentos que ajudem a verificar a situação financeira do solicitante.
No caso de trabalhadores autônomos, profissionais liberais e microempreendedores individuais, a comprovação pode envolver documentos diferentes daqueles apresentados por trabalhadores com carteira assinada.
Cada instituição estabelece seus próprios critérios de comprometimento de renda, respeitadas as regras aplicáveis à modalidade de crédito.
Portanto, ter uma renda elevada não garante aprovação se grande parte dela já estiver comprometida.
5 – Restrições no CPF
As restrições financeiras também podem influenciar a análise de crédito pessoal, especialmente quando indicam obrigações vencidas e não regularizadas.
Entre os registros que podem aparecer em determinadas consultas estão dívidas negativadas, protestos e outras informações relacionadas à situação financeira do consumidor.
Imagine que uma pessoa solicite um cartão de crédito, mas possua uma dívida negativada em seu CPF.
A instituição poderá considerar esse registro durante a avaliação e, dependendo de sua política interna, negar o pedido, reduzir o limite ou oferecer condições diferentes.
Ter o CPF negativado não significa que todas as instituições estão legalmente impedidas de conceder crédito.
Cada empresa possui critérios próprios para avaliar o risco da operação.
Além disso, é importante diferenciar restrições financeiras de irregularidades cadastrais. Um CPF com situação cadastral irregular perante a Receita Federal não significa necessariamente que o consumidor possui dívidas negativadas.
Da mesma forma, uma pessoa pode estar com o CPF cadastralmente regular e apresentar pendências financeiras em serviços de proteção ao crédito.
Por isso, antes de solicitar um empréstimo ou financiamento, vale a pena verificar se existem registros que precisam de atenção.
Faça sua análise de crédito pessoal com a Consultas Prime!
Agora que você conhece os principais fatores considerados na análise de crédito pessoal, que tal verificar quais informações financeiras em um CPF?
Na Consultas Prime, você encontra diferentes modalidades de consultas de CPF, que podem apresentar informações cadastrais e financeiras conforme o relatório contratado.
Entre as opções disponíveis, existem consultas voltadas a informações do SCR, pendências financeiras e outros registros, de acordo com as características de cada serviço. Esses dados podem ajudar você a identificar obrigações existentes e verificar informações que merecem atenção antes de liberar um crédito.
Além disso, é importante ressaltar que a aprovação depende de critérios internos da instituição, como renda, capacidade de pagamento, histórico financeiro e risco da operação.
Acesse a Consultas Prime, conheça as opções de consulta de CPF e escolha o relatório mais adequado às informações que deseja verificar.
Perguntas frequentes
Como saber se uma análise de crédito é boa?
Uma análise de crédito pessoal é considerada favorável quando os indicadores avaliados demonstram um risco compatível com os critérios da instituição. Isso pode envolver histórico de pagamentos positivo, renda suficiente, dívidas administráveis e ausência de restrições relevantes.
O score de 450 é bom ou ruim?
Depende da empresa responsável pela pontuação. Na escala de 0 a 1.000 utilizada pelo Serasa Score, 450 pontos ficam na faixa considerada regular, que vai de 301 a 500. No entanto, essa classificação não significa aprovação ou reprovação. A instituição financeira também considera outros fatores, como renda, dívidas e histórico de pagamentos.
O que pesa mais: capacidade de pagamento ou inadimplência?
Não existe uma resposta única, pois o peso de cada indicador depende da política de crédito da instituição. A capacidade de pagamento mostra se o consumidor possui recursos para assumir a obrigação, enquanto o histórico de inadimplência ajuda a estimar o risco de não pagamento. Uma pessoa pode ter renda suficiente, mas apresentar atrasos frequentes. Por isso, as instituições costumam avaliar os dois fatores em conjunto.
Ainda tem duvida sobre o veiculo?
Faca uma consulta antes de negociar e evite prejuizos.
Consultar agoraPosts relacionados
Quais são os principais serviços de análise de crédito disponíveis no Brasil?
Está precisando de serviços de análise de crédito? Aqui no Brasil, temos diversas opções digitais, o que pode facilitar a…
Como funciona a análise de crédito para financiamento imobiliário?
Pensando em solicitar uma análise de crédito para financiamento imobiliário? Essa é uma etapa importante para as empresas. Mas, além…
Como funciona a análise de crédito para empréstimos pessoais?
A análise de crédito para empréstimos pessoais é uma prática, muito utilizada pelas empresas, bancos e financeiras, com o objetivo…