A empresa mudou de CNPJ: você pode manter o mesmo limite ou precisa fazer outra análise de crédito?
A empresa mudou de CNPJ? Então, fazer outra análise de crédito é importante. Mesmo que a empresa nunca tenha atrasado nenhum pagamento, vale a pena analisar novamente e entender a situação do novo CNPJ. Mas, como fazer isso? Para entender, acompanhe o conteúdo completo e veja o que analisar nessa situação. Por que avaliar o […]
A empresa mudou de CNPJ? Então, fazer outra análise de crédito é importante. Mesmo que a empresa nunca tenha atrasado nenhum pagamento, vale a pena analisar novamente e entender a situação do novo CNPJ. Mas, como fazer isso?
Para entender, acompanhe o conteúdo completo e veja o que analisar nessa situação.
Por que avaliar o novo CNPJ?
Se a empresa mudou de CNPJ, você passa a negociar com um cadastro diferente daquele utilizado para construir o histórico anterior.
Antes de pagar qualquer sinal, consulte a placa
Veja debitos, restricoes, leilao, roubo, furto e historico antes de fechar negocio.
O primeiro cuidado é não confundir uma simples atualização cadastral com a existência de uma nova inscrição.
Mudanças de endereço ou determinadas informações cadastrais, por exemplo, podem ser realizadas por meio de alteração do cadastro existente. A Receita Federal informa que inscrição, alteração e baixa são procedimentos distintos.
Além disso, desde julho de 2026, a Receita Federal pode atribuir CNPJs em formato alfanumérico às novas inscrições, enquanto mantém válidos e inalterados os CNPJs já existentes.
Se realmente existe outro CNPJ, descubra o motivo. Houve reorganização societária? Foi constituída outra empresa? O cliente está comprando por outra pessoa jurídica do mesmo grupo? O CNPJ anterior foi baixado?
Esse contexto importa porque o histórico comercial que sua empresa possui pertence à relação anterior e não deve ser confundido com as informações disponíveis para o novo cadastro.
Além disso, a Receita Federal alerta que a baixa de um CNPJ não funciona como atestado de inexistência de débitos tributários. Dependendo da situação jurídica, responsabilidades anteriores também podem ter tratamento próprio.
A empresa mudou de CNPJ: por que o limite não é transferido?
Aqui existe uma diferença importante: não há uma regra geral dizendo que toda empresa brasileira é legalmente obrigada a cancelar ou transferir determinado limite comercial quando o cliente troca de CNPJ.
Para uma empresa B2B que vende a prazo, essa decisão normalmente faz parte da política comercial e de crédito.
Portanto, dizer simplesmente que “o limite não pode ser transferido” não representa todas as situações. O mais prudente é incluir essa situação na política interna de crédito e realizar uma nova análise sempre que outra pessoa jurídica entrar na relação comercial. A partir dos resultados, sua empresa pode decidir se mantém o limite anterior, ajusta o valor ou estabelece novas condições de crédito.
Voltando ao exemplo da empresa A e B, se a empresa mudou de CNPJ, o histórico anterior pode entrar como informação complementar, principalmente quando existe continuidade operacional demonstrável. Mas isso não significa que os R$ 80 mil precisem ser automaticamente replicados.
Sendo assim, o limite deve refletir o risco atual e o tamanho da nova exposição.
O que avaliar na nova análise de crédito?
Comece confirmando a identidade da empresa. A Receita Federal mantém informações cadastrais das pessoas jurídicas no CNPJ, e a consulta oficial ajuda a verificar dados básicos da entidade.
Confira razão social, situação cadastral, atividade econômica, endereço e quadro societário. Depois, compare essas informações com os dados fornecidos pelo cliente.
Em seguida, avance para a análise financeira. Se a empresa mudou de CNPJ, pesquise as informações disponíveis especificamente para o novo número: pendências financeiras, protestos, cheques e score, conforme as bases utilizadas pela sua empresa.
Além disso, fique de olho na capacidade financeira. Dependendo do tamanho da operação, analise faturamento, fluxo de caixa, obrigações existentes e documentos financeiros disponibilizados legitimamente pelo cliente.
Se a operação envolver instituições financeiras e consulta ao SCR, há outro cuidado: o Banco Central informa que o Sistema de Informações de Créditos registra operações de crédito e contribui para avaliação de riscos, mas a consulta exige autorização do cliente.
O próprio BC também ressalta que estar registrado no SCR não impede a contratação de crédito.
Além disso, recupere o histórico interno. Se o cliente antigo pagou 40 compras pontualmente, essa informação tem valor. Só não deve substituir a avaliação do novo cadastro.
Fluxograma da análise de crédito
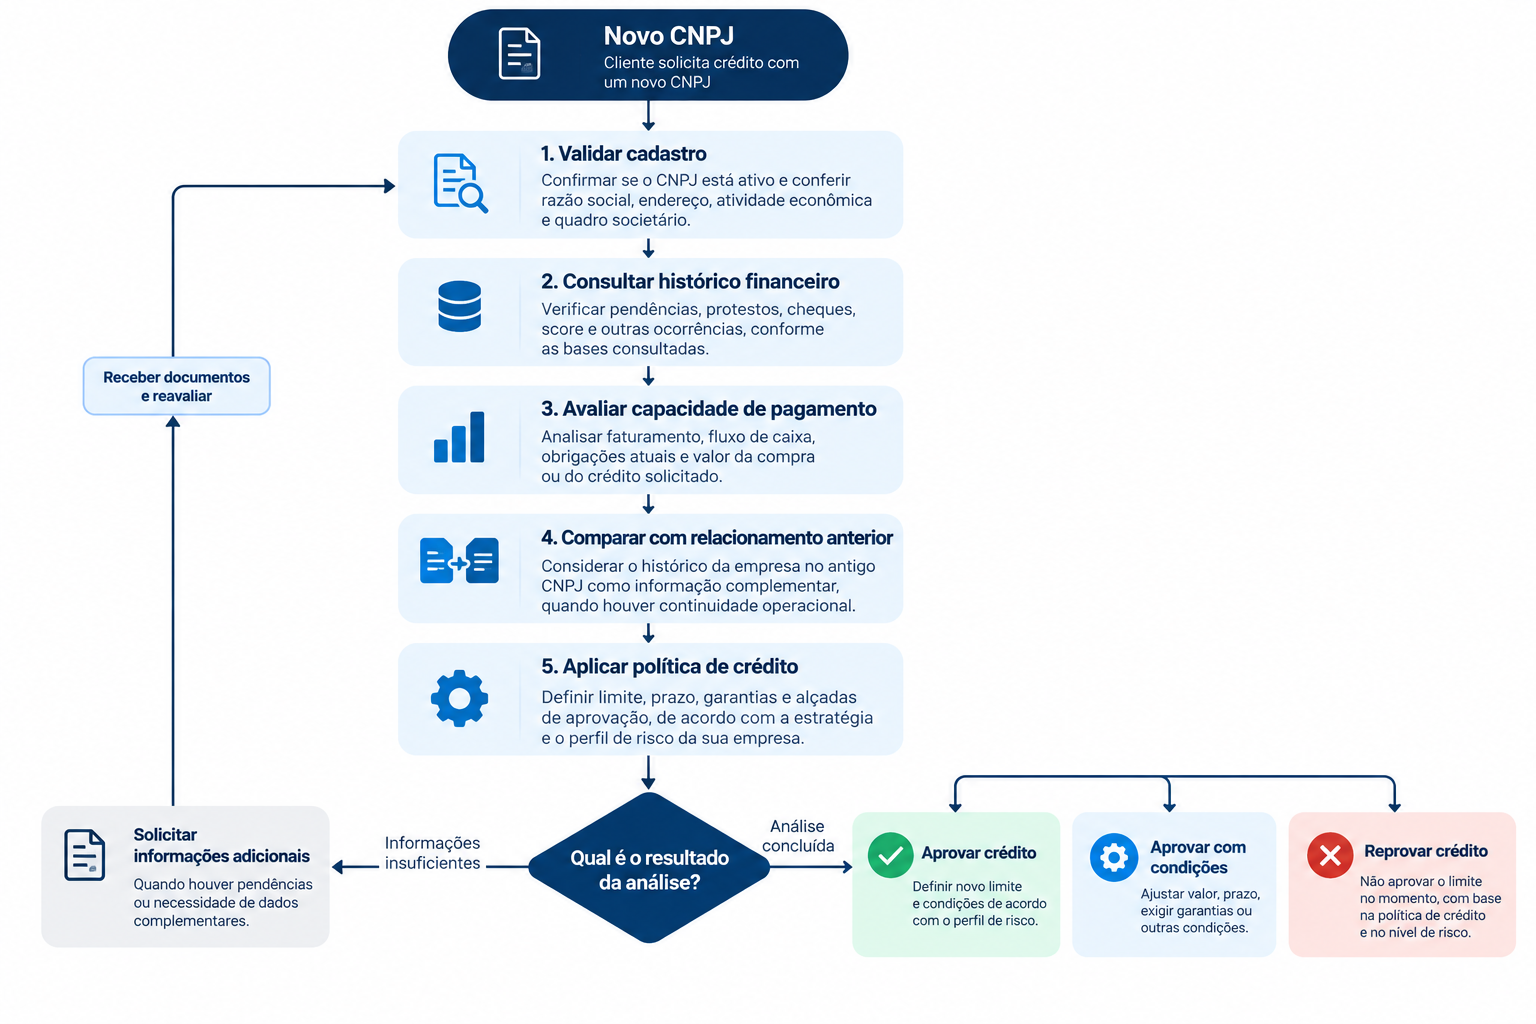
Checklist do que você precisa avaliar
Quando a empresa mudou de CNPJ, utilize pelo menos este checklist antes de liberar uma nova compra a prazo:
- Cadastro: CNPJ ativo, razão social, endereço, atividade econômica e quadro societário;
- Motivo da mudança: nova empresa, reorganização societária, alteração operacional ou outra situação;
- Relacionamento anterior: pontualidade, atrasos, volume médio comprado e limite utilizado;
- Pendências: ocorrências financeiras, protestos e cheques, conforme as bases consultadas;
- Score: indicador adicional, nunca decisão isolada;
- Capacidade de pagamento: faturamento, fluxo de caixa e obrigações existentes, quando essas informações estiverem legitimamente disponíveis;
- Pedido atual: valor solicitado, prazo e exposição total que sua empresa assumirá;
- Garantias: quando fizerem parte da política e da operação;
- Limite: definir se será mantido, reduzido ou recalculado;
- Aprovação: registrar quem autorizou a condição e quais critérios sustentaram a decisão.
Esse procedimento também evita o problema contrário: tratar um cliente antigo e confiável exatamente como alguém totalmente desconhecido.
A nova análise não precisa apagar o relacionamento anterior. Ela deve combinar o que você já sabe com o que precisa descobrir sobre o novo CNPJ.
A empresa mudou de CNPJ? Consulte antes de liberar o novo limite
Seu cliente pode ter comprado de você durante cinco anos sem atrasar um único boleto. Mas você não sabe qual é a situação do CNPJ que vai assumir a próxima dívida?
Na Consultas Prime, sua empresa pode realizar consultas voltadas à análise de CPF e CNPJ antes de conceder crédito.
Atualmente, a Consulta Completa + Score informa pendências financeiras no comércio, Refin, protestos, dívidas no varejo, cheques, SPC e score para pessoa física ou jurídica.
Já a Pendência Financeira pesquisa, conforme a cobertura do produto, informações como pendências no comércio, Refin, Pefin, protestos e cheques.
Essas informações são apoio à decisão, não garantia de pagamento ou regra de aprovação. Para consultar é bem simples e rápido, a nossa plataforma é totalmente intuitiva, acompanhe o passo a passo:
- Acesse o site oficial da Consultas Prime;
- Escolha “Restrição Financeira”;
- Selecione a consulta que você precisa;
- Informe os dados que são solicitados;
- Aguarde o relatório.
Se a empresa mudou de CNPJ, não espere o primeiro atraso para descobrir que o novo cadastro contava uma história diferente.
Consulte primeiro, compare os dados e só depois decida quanto risco sua empresa está disposta a assumir.
Perguntas frequentes
Uma empresa pode ter mais de um CNPJ?
Uma organização pode possuir matriz e estabelecimentos filiais, cada um identificado conforme as regras do Cadastro Nacional da Pessoa Jurídica. Por isso, encontrar números diferentes não significa que ocorreu uma tentativa de substituir uma empresa por outra. Antes da análise, identifique a relação existente entre os estabelecimentos.
Um CNPJ novo começa com score zero?
Não é adequado presumir isso. A metodologia de score depende do gestor da base e dos dados utilizados no modelo. Se o cadastro possui pouco histórico, isso também deve ser interpretado conforme a metodologia da fonte consultada. Por isso, consulte o indicador e combine-o com outros critérios.
Com que frequência o limite de crédito de um cliente deve ser revisado?
Não existe uma periodicidade única adequada para todas as empresas B2B. A política pode prever revisões periódicas e também reavaliações diante de eventos relevantes, como aumento expressivo do pedido, mudança de comportamento de pagamento, alteração societária ou solicitação de condições muito diferentes das habituais.
Ainda tem duvida sobre o veiculo?
Faca uma consulta antes de negociar e evite prejuizos.
Consultar agoraPosts relacionados
Empréstimo para empresa com sócio negativado é seguro? Confira!
Oferecer empréstimo para empresa com sócio negativado é realmente seguro? Essa é uma das maiores dúvidas entre instituições financeiras e…
Ações judiciais: é seguro vender a prazo para essas empresas?
Vender ou negociar com empresas que estão com ações judiciais nem sempre é uma opção segura. Para isso, é importante…
Como saber se um CNPJ tem capacidade de pagamento antes de vender a prazo?
Saber se um CNPJ tem capacidade de pagamento antes de vender a prazo é uma forma de proteger o seu…