Mapa de risco: quantas dívidas no CPF indicam ser arriscado vender?
Você faz análise de crédito com frequência na sua empresa, mas ainda não definiu uma política e mapa de risco? Ou não sabe quantas dívidas no CPF indicam ser arriscado vender? Em primeiro momento, é importante comentar que não é apenas um fator que você deve levar em conta, mas o cenário completo do consumidor. […]
Você faz análise de crédito com frequência na sua empresa, mas ainda não definiu uma política e mapa de risco? Ou não sabe quantas dívidas no CPF indicam ser arriscado vender? Em primeiro momento, é importante comentar que não é apenas um fator que você deve levar em conta, mas o cenário completo do consumidor.
Esse assunto não é tão simples, por isso, separamos o que as empresas costumam fazer em análise de crédito, o que elas levam em consideração nesse cenário de dívidas no CPF do consumidor e quais são as melhores práticas, assim você pode aplicar no seu negócio com mais facilidade e segurança.
Quantas dívidas no CPF indicam ser arriscado vender?
Não existe uma regra oficial como “até duas dívidas pode vender; três ou mais, não”.
Antes de pagar qualquer sinal, consulte a placa
Veja debitos, restricoes, leilao, roubo, furto e historico antes de fechar negocio.
Na prática, a quantidade de pendências funciona melhor como um indicador de atenção.
Para entender melhor, imagine que dois consumidores vão até a sua empresa. O primeiro possui três pendências que, juntas, somam R$ 700. O segundo possui apenas uma, mas deve R$ 20 mil e está solicitando uma compra de alto valor parcelada em várias vezes.
Olhar apenas para a quantidade faria o primeiro consumidor parecer mais arriscado. Porém, quando o valor das dívidas, o comprometimento financeiro e a nova operação entram na análise, o cenário muda.
Ou seja, o valor das dívidas, e o quanto a pessoa está comprometida com ela, também importa. Várias pendências recentes podem indicar uma deterioração atual da capacidade financeira, enquanto uma ocorrência antiga e isolada precisa ser analisada dentro de seu contexto.
Por isso, um mapa de risco pode considerar a quantidade de dívidas como um dos sinais, mas deve cruzá-la com:
- Valor total devido;
- Valor das parcelas já assumidas;
- Existência de atrasos;
- Quanto aquela pendência é recente;
- Score;
- Capacidade de pagamento;
- Valor da venda pretendida;
- Histórico do consumidor com a própria empresa.
O objetivo não é encontrar um “número mágico”, mas descobrir quanto risco aquela nova venda acrescentará ao cenário financeiro que já existe.
Mapa de risco por faixa de score
O score pode ajudar a construir o mapa de risco, mas não deve ser usado isoladamente. O Banco Central explica que cada gestor de banco de dados tem autonomia para desenvolver sua própria metodologia de pontuação.
Portanto, as faixas abaixo funcionam como exemplo de política interna, e não como classificação universal de crédito.
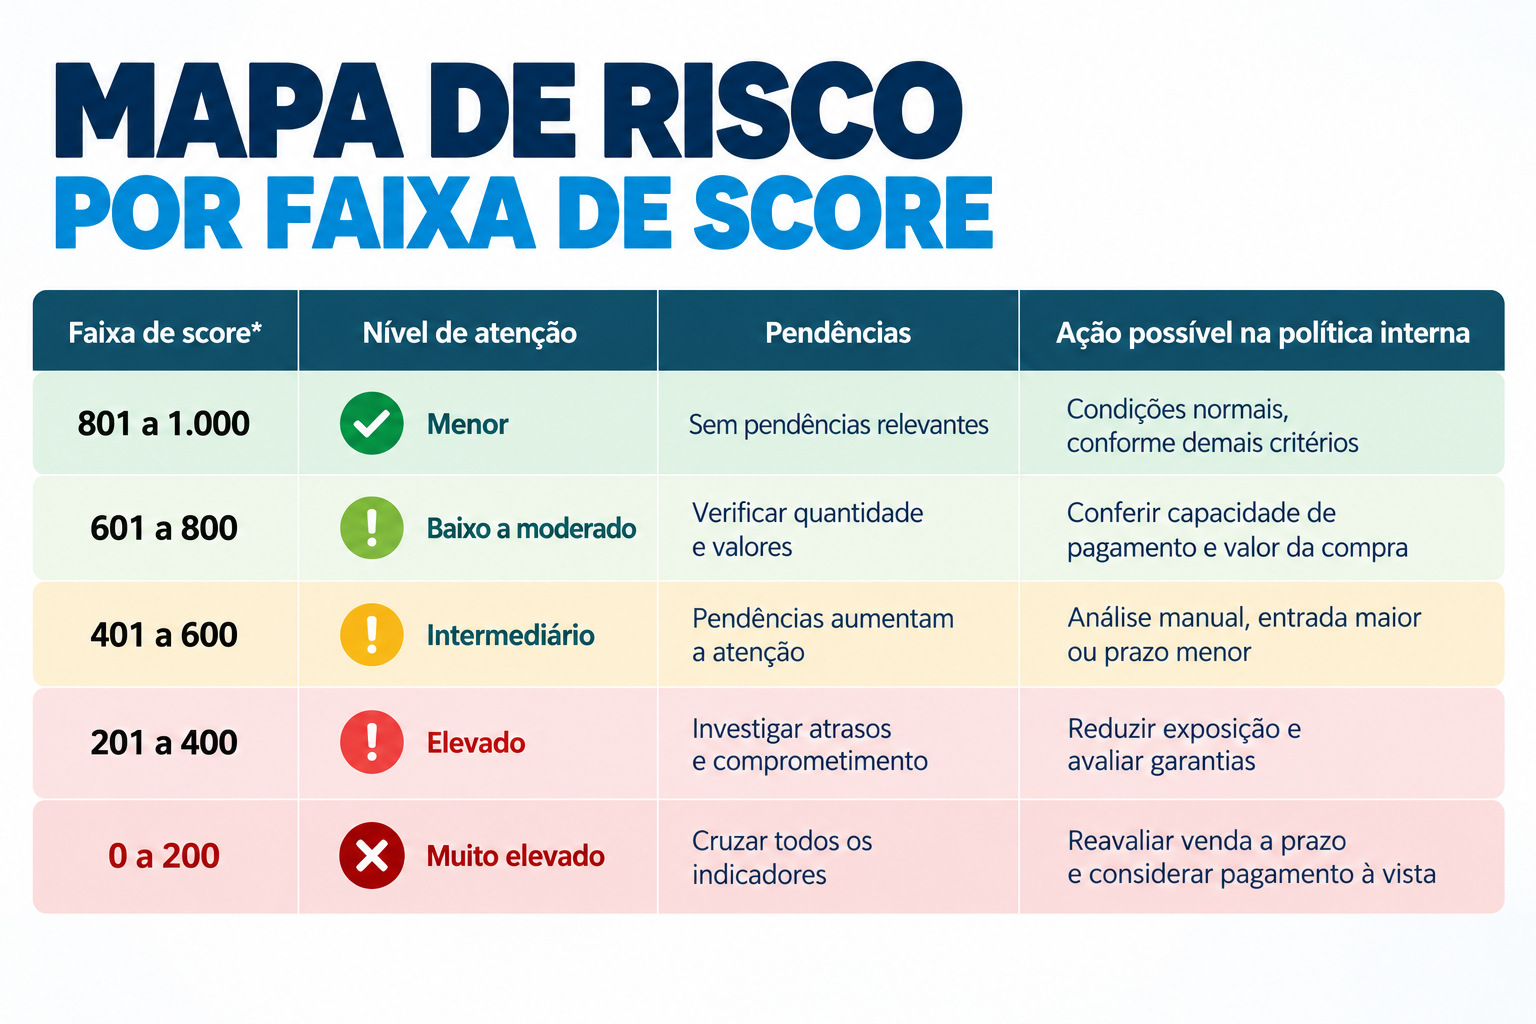
*Faixas meramente ilustrativas para demonstrar a construção de uma política interna. A interpretação correta deve considerar a escala e a metodologia do score efetivamente consultado.
O que avaliar além da quantidade de dívidas?
O primeiro ponto é o valor das pendências. Ter cinco dívidas de R$ 100 não produz o mesmo cenário de uma única dívida de R$ 30 mil. Além do número de ocorrências, sua empresa precisa entender o tamanho da exposição financeira.
Dívidas e atrasos recentes podem receber um peso diferente no mapa de risco em comparação com acontecimentos antigos.
Além disso, observe o score. Ele sintetiza elementos do comportamento de crédito conforme a metodologia de quem o calcula, mas não prevê com certeza se determinado consumidor pagará sua próxima compra. O próprio Banco Central trata a pontuação e o histórico como instrumentos para auxiliar a análise de risco.
Há ainda o relacionamento com sua empresa. Um cliente que compra há cinco anos e sempre paga corretamente oferece uma informação que um consumidor novo não possui. Sendo assim, o histórico interno pode, complementar as bases externas.
Por último, considere a própria operação. Um cliente pode apresentar risco aceitável para uma compra de R$ 500 em duas parcelas, mas exigir análise adicional para uma compra de R$ 15 mil em 24 meses.
É a combinação desses elementos que torna o mapa de risco mais útil do que simplesmente contar dívidas.
E onde entra o SCR na análise?
Para negócios que trabalham com análise de crédito, também é importante compreender o que é o Sistema de Informações de Créditos (SCR).
O relatório reúne dívidas e compromissos com bancos e instituições integrantes do Sistema Financeiro Nacional. Entre as informações apresentadas estão saldo devedor, tipo da operação, indicação de dívida em dia ou em atraso e limites de crédito, inclusive cartão e cheque especial.
Isso permite enxergar uma dimensão diferente daquela apresentada por uma consulta de pendências financeiras.
Uma pessoa pode, por exemplo, não apresentar determinada negativação e, ainda assim, possuir empréstimos, financiamentos e outros compromissos financeiros relevantes.
Portanto, SCR não deve ser tratado como uma “lista de negativados”. O próprio Banco Central esclarece que o sistema apresenta compromissos financeiros e informações sobre a situação das operações.
Além disso, seus dados não são atualizados em tempo real: as instituições enviam informações mensalmente. Desse modo, uma dívida paga ou renegociada pode aparecer atualizada apenas posteriormente.
Como montar o mapa de risco da análise de crédito da sua empresa?
Comece respondendo a uma pergunta: quanto sua empresa pode perder em uma venda sem comprometer a operação?
Isso importa porque uma loja que vende produtos de R$ 300 tem uma exposição diferente de uma empresa que parcela equipamentos de R$ 30 mil.
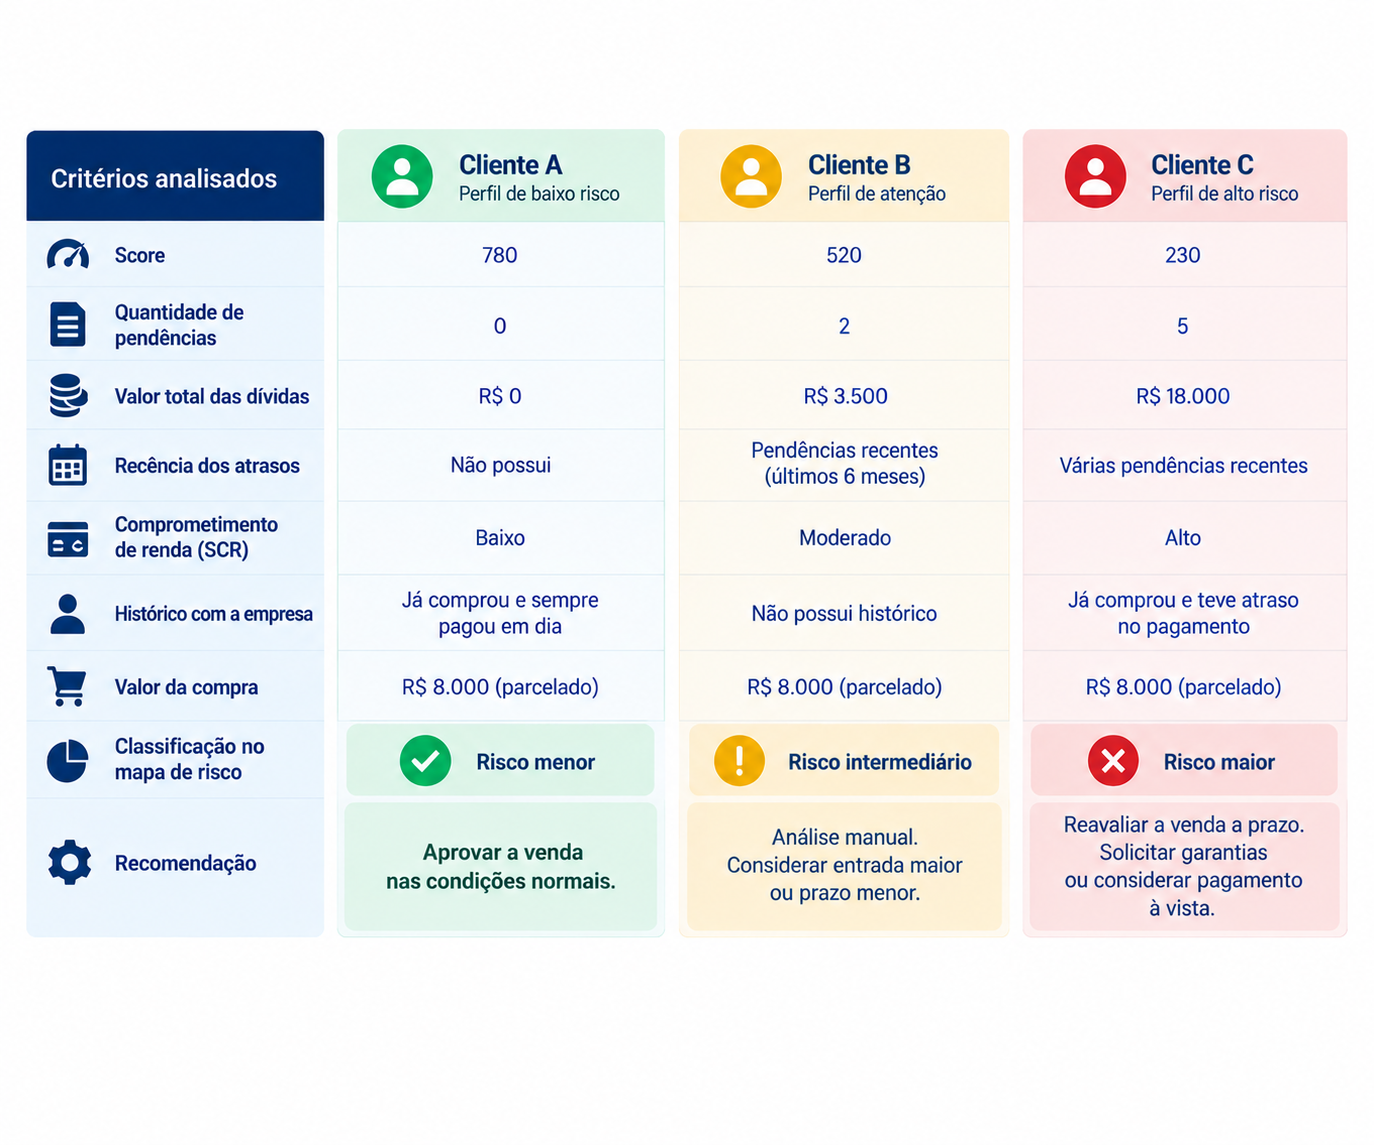
Depois, defina os indicadores que entrarão no seu mapa de risco. Um modelo básico pode considerar seis pilares: score, quantidade de pendências, valor total das dívidas, tempo dos atrasos, capacidade de pagamento e histórico interno.
Em seguida, determine o peso de cada informação.
Pode funcionar assim: “Apresenta várias pendências recentes + valor elevado em aberto + baixa capacidade de pagamento + compra de alto valor? Encaminhar para análise de maior risco.”
A partir disso, estabeleça ações para cada faixa.
No risco menor, sua empresa pode manter as condições comerciais habituais. No intermediário, pode exigir análise manual, reduzir limite, solicitar entrada maior ou diminuir o número de parcelas. Em um cenário de risco maior, pode avaliar garantias ou optar por não assumir aquela venda a prazo.
Essas decisões precisam refletir a realidade e as regras da empresa, além da legislação aplicável.
O mapa de risco também deve ser documentado. Assim, dois vendedores não chegam a decisões completamente diferentes diante de clientes com situações semelhantes.
Depois, acompanhe os resultados. Se uma determinada combinação de indicadores estiver gerando inadimplência muito acima da média, reveja os critérios. Se a política estiver impedindo vendas de consumidores que historicamente pagariam corretamente, também pode ser necessário recalibrá-la.
Dessa forma, o mapa evolui com os dados do próprio negócio.
A lógica pode seguir este caminho: Consulta → análise dos indicadores → classificação do risco → condição de venda → acompanhamento → revisão da política.
Esse é o mapa visual que exemplifica o processo:
Como consultar dívidas no CPF do consumidor antes de vender?
O mapa de risco começa pela informação. Antes de aprovar uma venda parcelada, a empresa precisa conhecer os dados pertinentes à análise e utilizá-los dentro de uma política de crédito consistente, respeitando as regras aplicáveis ao acesso e ao tratamento dessas informações.
Na Consultas Prime, é possível encontrar consultas voltadas à análise financeira. A consulta de pendências ajuda a verificar ocorrências financeiras disponíveis nas bases pesquisadas, enquanto informações relacionadas ao SCR permitem analisar compromissos com instituições financeiras, conforme a modalidade e as condições de acesso.
Para consultar na Consultas Prime é bem simples, veja o passo a passo:
- Acesse o site oficial da Consultas Prime;
- Selecione “Restrição Financeira”;
- Escolha a consulta que você precisa;
- Informe os dados;
- Aguarde o relatório completo.
Vai vender parcelado? Consulte na Consultas Prime antes de aprovar.
Perguntas frequentes
Qual é o limite de vendas permitido no CPF?
Não existe um limite geral de compras que uma pessoa possa realizar usando o CPF. Em vendas a prazo, cada empresa pode definir limites de crédito conforme sua política, análise do consumidor, valor da operação e nível de risco que está disposta a assumir.
Qual o tipo de dívida que bloqueia o CPF?
Dívidas não “bloqueiam o CPF” automaticamente. Uma dívida inadimplida pode gerar registros negativos em bancos de dados de proteção ao crédito, enquanto empréstimos e financiamentos podem aparecer no SCR. Já irregularidades cadastrais do CPF perante a Receita Federal são situações diferentes e não devem ser confundidas com negativação financeira.
Ainda tem duvida sobre o veiculo?
Faca uma consulta antes de negociar e evite prejuizos.
Consultar agoraPosts relacionados
Como limpar nome do SPC? Por que consultar antes?
Limpar o nome é um verdadeiro alívio para quem está buscando planejamento financeiro. Mas, para limpar nome do SPC, consulte…
Para alugar carro precisa ter nome limpo? Veja como consultar
Na maioria dos casos sim, para alugar carro precisa ter nome limpo. Mas, tudo depende de cada empresa locadora. Por…
É possível consultar empresas no meu CPF?
Sim, é possível consultar empresas no meu CPF, é inclusive uma forma de proteção, mas quando essa consulta é feita…